Borç Yönetimi: En Çok Sorulan 20 Soru ve Uygulanabilir Cevaplar
Borç yönetimi, yalnızca borç ödemek değil; temel ihtiyaçları korurken yeni borç oluşmasını durdurmak ve mevcut borçları gerçekçi bir sırayla azaltmaktır. Bu rehberde kredi kartı borcundan yapılandırmaya, kartopu ve çığ yönteminden yasal takibe kadar en çok merak edilen 20 soruya sade ve uygulanabilir cevaplar bulabilirsiniz.
1. Borçlarımı yönetmeye nereden başlamalıyım?
İlk adım, toplam borcu tahmin etmek değil eksiksiz görmek olmalıdır. Her borç için kalan anapara veya dönem borcu, aylık faiz ya da maliyet, asgari ödeme, taksit, son ödeme tarihi ve gecikme durumunu tek tabloda toplayın. Kredi kartı, ihtiyaç kredisi, kredili mevduat hesabı, nakit avans ve yakınlardan alınan borçları ayrı satırlara yazın. Ardından net gelirinizden kira, temel faturalar, gıda, ulaşım ve sağlık giderlerini çıkararak gerçek aylık ödeme gücünüzü hesaplayın.
- Tüm borçları ve son ödeme tarihlerini listeleyin.
- Yeni borçlanmayı ve zorunlu olmayan kart harcamalarını durdurun.
- Gecikmiş veya gecikme riski bulunan ödemeleri işaretleyin.
- Her ay borca ayırabileceğiniz sürdürülebilir tutarı belirleyin.
2. Toplam borcumu ve kredi bilgilerimi nasıl öğrenebilirim?
Banka uygulamalarındaki bilgileri bir araya getirmenin yanında, Türkiye Bankalar Birliği Risk Merkezi Raporunu e‑Devlet üzerinden alabilirsiniz. Raporda kredi limit ve borç bilgileri ile gecikmeli telefon ve fatura bilgileri gibi kayıtlar yer alır. TBB’nin güncel açıklamasına göre gerçek kişiler bu raporu günde 1, ayda 4 ve yılda en fazla 24 kez ücretsiz alabilir. Bilgilerde hata görürseniz ilgili finans kuruluşuna yazılı başvuru yapın.
3. Hangi borcu önce ödemeliyim?
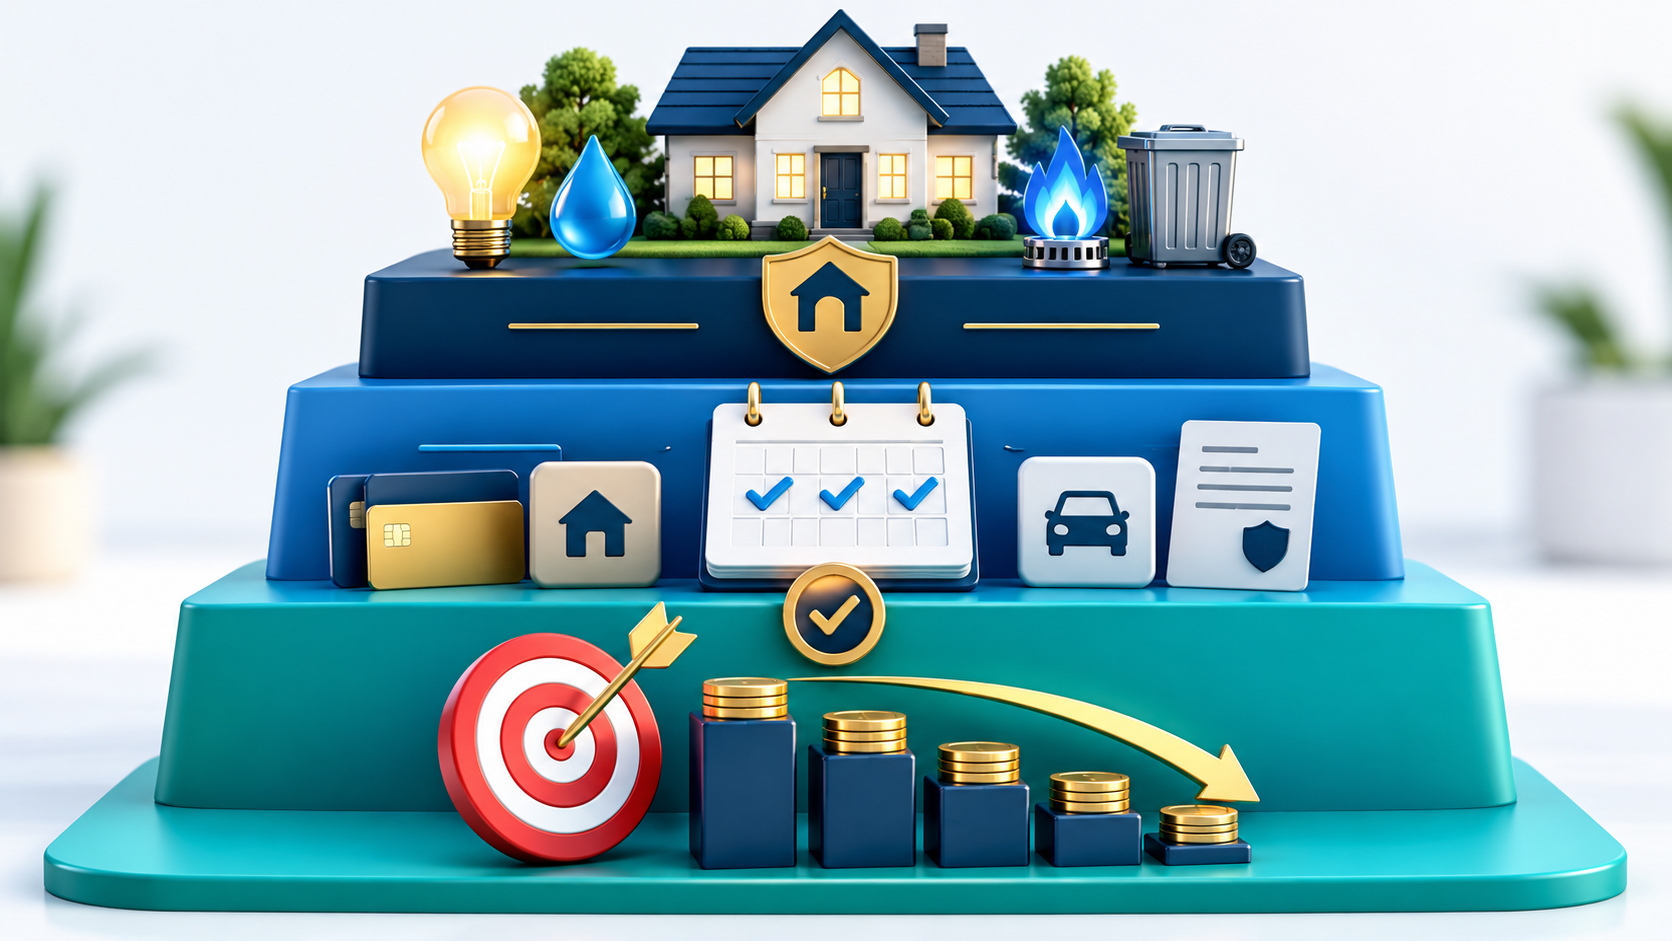
Öncelik sırası yalnızca faiz oranına göre kurulmaz. Önce barınma, enerji, gıda, ulaşım ve sağlık gibi temel yaşam giderlerini koruyun. Sonra gecikmesi hesap kapama, temerrüt veya yasal takip riski yaratacak borçların gerekli ödemelerini yapın. Kalan ek ödeme gücünü ise seçtiğiniz tek bir borca yönlendirin. En yüksek maliyetli borcu önce kapatmak toplam maliyeti azaltabilir; en küçük borcu önce kapatmak ise motivasyonu artırabilir.
4. Kartopu yöntemi mi, çığ yöntemi mi daha iyi?
Kartopu yönteminde borçlar tutara göre küçükten büyüğe sıralanır; ilk kapanan küçük borç motivasyon sağlar. Çığ yönteminde ise maliyeti en yüksek borca öncelik verilir; disiplinle uygulandığında toplam faiz ve masraf genellikle daha düşük olur. Hangisini seçerseniz seçin, diğer borçların gerekli ödemelerini aksatmadan bütün ek tutarı tek hedefe yönlendirin. Size en uygun yöntemi Borç Kapatma Planlayıcısı ile karşılaştırabilirsiniz.
5. Kredi kartının yalnızca asgari tutarını ödemek doğru mu?
Asgari tutarı zamanında ödemek gecikmeyi önlemeye yardımcı olur; ancak borcun kalan kısmını kapatmaz. Kalan dönem borcuna akdi faiz ve uygulanabilir vergi yükleri eklenir. Kartla yeni harcama devam ederse borç, ödeme yapılmasına rağmen büyüyebilir. Nakit sıkışıklığında asgari ödeme geçici bir güvenlik adımıdır; kalıcı plan ise yeni harcamayı durdurup asgarinin üzerinde düzenli ödeme yapmaktır.
6. Kredi kartı borcuna ne kadar faiz işler?
Uygulanacak oran; dönem borcu aralığına, işlemin alışveriş mi nakit kullanım mı olduğuna ve ödemenin gecikip gecikmediğine göre değişir. TCMB azami oranları her ay ilan eder; bankalar bu tavanları aşmamak kaydıyla kendi oranlarını belirleyebilir. Bu nedenle yalnızca reklamdaki faiz oranına değil, ekstrenizdeki akdi faiz, gecikme faizi, BSMV ve KKDF etkisine birlikte bakın. Güncel oranlarla yaklaşık ödeme süresini Kredi Kartı Borcu Kapatma aracında hesaplayabilirsiniz.
7. Kredi kartı borcu kaç ayda kapanır?
Kapanma süresi; mevcut borç, aylık faiz ve vergiler, her ay ödenecek tutar ve yeni harcama yapılıp yapılmamasına bağlıdır. Ödemeniz aylık faiz ve masraflara çok yakınsa anapara yavaş azalır. Sağlıklı bir plan için kartı yeni harcamaya kapatın, aylık sabit ödeme belirleyin ve her ay kalan borcu kontrol edin. Gelir artışı, prim veya iade gibi ek tutarları hedef borca yönlendirmek süreyi kısaltır.
8. Borç yapılandırması nedir, ne zaman mantıklıdır?
Yapılandırma, mevcut borcun yeni vade ve ödeme planıyla taksitlendirilmesidir. Aylık ödemeyi düşürebilir; ancak vade uzadığında toplam geri ödeme artabilir. Teklife yalnızca taksit tutarıyla değil, toplam ödeme, faiz, vergi, ücret, vade ve erken kapama şartlarıyla bakın. Mevcut taksitlerinizi sürdüremiyorsanız, gecikme büyümeden bankanızla yazılı olarak görüşün. Güncel yapılandırma kapsamı ve başvuru şartları dönemsel BDDK kararlarına göre değişebileceğinden bankanızdan yazılı teklif isteyin.
9. Borç transferi kredisi gerçekten avantajlı mı?
Birden fazla borcu tek taksitte toplamak takibi kolaylaştırabilir; fakat her zaman daha ucuz değildir. Yeni kredinin yıllık maliyet oranını, tahsis ücretini, sigortasını, toplam geri ödemesini ve vadesini mevcut borçlarla karşılaştırın. Aylık taksidin düşmesi tek başına avantaj değildir; bu düşüş yalnızca vadenin uzamasından kaynaklanıyorsa toplam maliyet yükselebilir. Transferden sonra boşalan kart limitlerini yeniden harcamak, toplam borcu eskisinden daha yüksek hâle getirebilir.
10. Nakit avans veya KMH ile başka borç kapatılır mı?
Nakit avans ve kredili mevduat hesabı kısa vadeli nakit ihtiyacını karşılayabilir; ancak maliyetleri yüksek olabilir ve faiz kullanım tarihinden itibaren işleyebilir. Bir borcu bu ürünlerle kapatmak çoğu zaman borcu azaltmaz, yalnızca yerini değiştirir. Yeni ürünün toplam maliyeti açıkça daha düşük değilse ve kesin bir geri ödeme planınız yoksa bu yöntemi borç yönetimi çözümü olarak görmeyin.
11. Kredi veya kart ödemesini geciktirirsem ne olur?
Geciken tutara sözleşme ve mevzuat çerçevesinde gecikme faizi uygulanabilir; kredi değerliliğiniz olumsuz etkilenebilir ve gecikme uzarsa idari veya yasal takip gündeme gelebilir. Kesin süre ve sonuçlar ürün sözleşmesine ve güncel düzenlemelere göre değişebilir. Ödeme güçlüğünü fark ettiğiniz anda bankayla iletişime geçin, görüşmeyi yazılı kanaldan da kayıt altına alın ve ödeyemeyeceğiniz bir sözü vermeyin.
12. Banka aramaları ve borç tahsilatı sırasında hangi haklarım var?
Borç bilgilerinizi ve talep edilen tutarın dökümünü yazılı isteyin. Kimlik ve hesap bilgilerinizi doğrulamadan, resmî banka kanalı dışında ödeme yapmayın. Bankayla yaşadığınız bireysel bankacılık uyuşmazlığında önce bankaya başvurun; sonuç alamazsanız Türkiye Bankalar Birliği Bireysel Müşteri Hakem Heyetine ücretsiz başvuru imkânını değerlendirin. Kredi kartı başvurularında bankanın yanıt süresi TBB’nin güncel bilgilendirmesine göre 20 gündür.
13. Gelirim borç taksitlerine yetmiyorsa ne yapmalıyım?
Önce temel yaşam giderlerini koruyun ve gerçek açığı hesaplayın. Açığı kredi kartıyla kapatmayı durdurun; gereksiz abonelik, paket ve harcamaları kesin. Bankalardan güncel borç dökümü ve yapılandırma seçeneği isteyin. Bir teklifin taksitini ancak zorunlu giderlerden sonra kalan düzenli gelirinizle karşılayabiliyorsanız kabul edin. Planınızın sürdürülebilirliğini Borç Ödeme Gücü Hesaplama aracıyla sınayın.
14. Borç öderken küçük bir acil durum fonu tutulmalı mı?
Evet. Hiç nakit tampon bulunmaması, küçük bir sağlık, tamir veya fatura artışında yeniden karta yönelmenize neden olabilir. Yüksek maliyetli borçlar varken büyük birikim hedefi yerine önce temel bir güvenlik tutarı oluşturun. Bu tutarı günlük harcama hesabından ayrı tutun; yalnızca gerçekten beklenmeyen zorunlu giderlerde kullanın. Sonra ek ödeme gücünüzü hedef borca yönlendirin.
15. Borç öderken birikim veya yatırım yapılır mı?
Kararı borcun gerçek maliyeti ile birikimin beklenen net getirisini karşılaştırarak verin. Kesin olmayan bir yatırım getirisini, kesin olarak işleyen yüksek borç maliyetiyle eşit görmeyin. Önce küçük acil durum fonunu korumak, sonra yüksek maliyetli borcu azaltmak çoğu hane için daha güvenli bir sıradır. İşveren katkısı veya özel hak kaybı gibi durumlar varsa bunları ayrıca değerlendirin.
16. Eşten veya aileden gizlenen borç nasıl yönetilir?
Gizlenen borç, hane bütçesinin yanlış rakamlarla kurulmasına ve sorunun büyümesine yol açabilir. Güvenli bir ortamda toplam borç, aylık ödeme, gecikme durumu ve yeni borçlanma riski açıkça paylaşılmalıdır. Konuşmayı suçlama üzerinden değil, çözüm tablosu üzerinden yürütün. Ortak giderleri, kişisel ödeme sorumluluklarını ve kart kullanım sınırlarını yazılı bir aile bütçesinde netleştirin.
17. Ek gelir veya toplu para gelirse hangi borca yatırılmalı?
Önce gecikmiş temel ödemeleri ve küçük acil durum tamponunu tamamlayın. Sonra seçtiğiniz kartopu veya çığ planındaki hedef borca yönelin. Erken ödeme yapılacak kredide bankadan güncel kapama tutarını ve varsa masraf ya da tazminatı yazılı isteyin. Toplu parayı bütün borçlara küçük küçük dağıtmak yerine bir borcu tamamen kapatmak, aylık nakit akışında daha görünür rahatlama sağlayabilir.
18. Kredi borcunu erken kapatmak avantajlı mı?
Tüketici kredisinde erken ödeme, kalan döneme ait faiz ve ilgili maliyetlerde indirim sağlayabilir. Ancak karar vermeden önce bankadan belirli bir tarih için yazılı erken kapama tutarı alın. Bu tutarı, kredinin planlandığı gibi devam etmesi hâlindeki kalan toplam ödemeyle karşılaştırın. Konut finansmanında sözleşme ve faiz yapısına bağlı erken ödeme tazminatı gündeme gelebileceği için sözleşmenizi ayrıca kontrol edin.
19. Borç kapandıktan sonra kredi notu hemen düzelir mi?
Borcun kapanması önemli bir adımdır; ancak kredi değerlendirmesi yalnızca mevcut bakiyeye bakmaz. Geçmiş ödeme davranışı, limit kullanımı, yeni başvurular ve toplam risk görünümü de etkili olabilir. Bankadan borcun kapandığına dair belge alın, bir sonraki Risk Merkezi Raporunda kaydı kontrol edin ve hatalı bilgi varsa düzeltme talep edin. Kısa sürede çok sayıda yeni kredi başvurusu yapmayın.
20. Borcun yeniden oluşmaması için hangi sistemi kurmalıyım?
Borç bittikten sonra eski taksit tutarını tamamen harcanabilir gelir olarak görmeyin. Bu tutarın bir bölümünü acil durum fonuna, yıllık ödemelere ve düzenli birikime otomatik aktarın. Kart limitini gelirinizle uyumlu seviyede tutun, ekstreyi her ay tamamen ödeme hedefi koyun ve taksitli alışverişi gelecek ayların bütçesinden harcama olarak kabul edin. Ayda bir kez borç, limit ve yaklaşan ödeme kontrolü yapın.
Bugün başlayabileceğiniz üç adım
1. Borç Ödeme Gücü Hesaplama ile gerçek aylık ödeme kapasitenizi görün.
2. Borç Kapatma Planlayıcısı ile kartopu ve çığ yöntemlerini karşılaştırın.
3. Kredi kartı borcunuz için Kredi Kartı Borcu Kapatma aracında yaklaşık süre ve toplam maliyeti hesaplayın.
Bu içerik genel bilgilendirme amacıyla hazırlanmıştır; kişiye özel finansal veya hukuki danışmanlık değildir. Faiz oranları, yapılandırma koşulları ve mevzuat değişebilir. Bankanızın sözleşmesi, ekstreniz ve güncel resmî düzenlemeler esastır. Güncel bilgi kontrol tarihi: 6 Ekim 2026.