Kredi ve Kredi Kartı: En Çok Sorulan 20 Soru ve Uygulanabilir Cevaplar
Kredi ve kredi kartı doğru kullanıldığında nakit akışını düzenleyen; yanlış kullanıldığında ise geliri uzun süre ipotek altına alan finansal araçlardır. Bu rehberde kredi seçerken nelere bakmanız gerektiğinden kredi kartı faizine, cayma hakkından güvenli kullanıma kadar en çok sorulan 20 soruya sade ve uygulanabilir cevaplar bulabilirsiniz.
1. Kredi çekmeden önce hangi soruları sormalıyım?
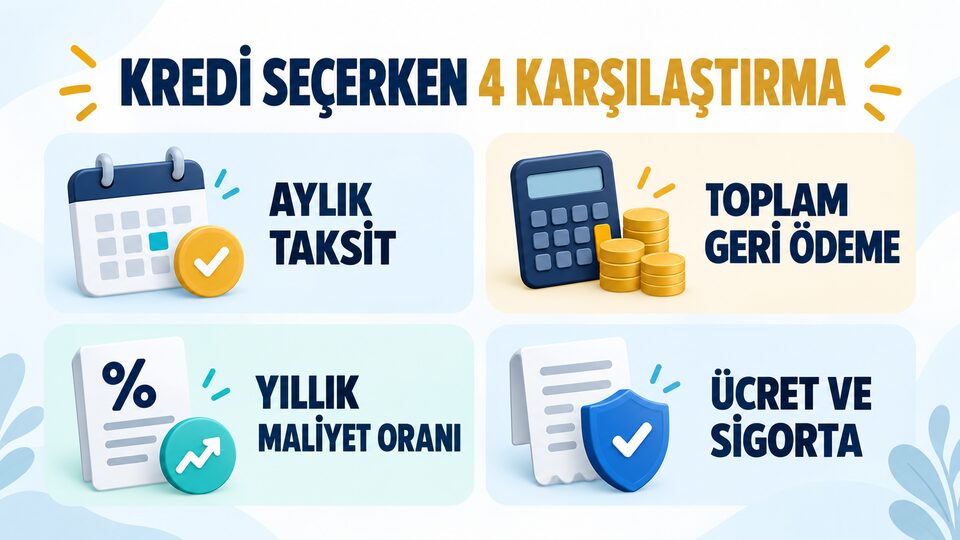
Önce kredinin gerçekten gerekli olup olmadığını, alınacak mal veya hizmetin ertelenip ertelenemeyeceğini ve taksitin geliriniz azaldığında da ödenip ödenemeyeceğini değerlendirin. Kredi tutarı, vade, aylık taksit, toplam geri ödeme, yıllık maliyet oranı, tahsis ücreti, sigorta ve erken kapama koşullarını yazılı olarak isteyin. Zorunlu giderlerden sonra kalan düzenli gelir taksiti güvenle karşılamıyorsa tutarı düşürün veya kararı erteleyin.
2. En düşük faizli kredi her zaman en ucuz kredi midir?
Hayır. İlan edilen aylık faiz oranı önemli olsa da tek başına gerçek maliyeti göstermez. Tahsis ücreti, sigorta, vergi ve diğer yasal maliyetler toplam geri ödemeyi değiştirebilir. Aynı tutar ve aynı vade için teklifleri yıllık maliyet oranı ve toplam geri ödeme üzerinden karşılaştırın. Kampanya koşullarının maaş taşıma, otomatik ödeme veya ek ürün alma şartı içerip içermediğini de kontrol edin.
3. Aylık faiz ile yıllık maliyet oranı arasındaki fark nedir?
Aylık faiz, kalan anaparaya dönemsel olarak uygulanan oranı ifade eder. Yıllık maliyet oranı ise faizin yanı sıra krediyle bağlantılı bazı maliyetlerin yıllıklaştırılmış etkisini karşılaştırmaya yardımcı olur. Aylık oranı yalnızca 12 ile çarpmak bileşik etkiyi ve ücretleri tam olarak göstermez. Bu nedenle kredi karşılaştırırken aynı tutar ve vade için yıllık maliyet oranını esas alın.
4. Kredi tekliflerini nasıl karşılaştırmalıyım?
Teklifleri aynı kredi tutarı ve aynı vade üzerinden yan yana koyun. Aylık taksit, toplam geri ödeme, yıllık maliyet oranı, tahsis ücreti, sigorta primi, ödeme günü ve erken ödeme koşullarını ayrı sütunlarda gösterin. Düşük taksit, daha uzun vade nedeniyle toplamda daha pahalı olabilir. Karar vermeden önce sözleşme öncesi bilgi formunu okuyun ve teklif ekranını veya belgeyi saklayın.
5. Gelirime göre ne kadar kredi taksiti güvenlidir?
Herkes için geçerli tek bir oran yoktur. Önce kira, gıda, enerji, ulaşım, sağlık ve eğitim gibi zorunlu giderleri; ardından mevcut borç ödemelerini gelirinizden çıkarın. Kalan tutarın tamamını yeni taksite ayırmayın; beklenmeyen giderler için pay bırakın. Taksidi yalnızca normal ayda değil, gelirinizin düştüğü veya faturaların arttığı zor bir ayda da ödeyip ödeyemeyeceğinizi sınayın.
6. Kredi notu nedir ve kredi almamı garanti eder mi?
Kredi notu geçmiş ödeme davranışınız, mevcut borç ve limit görünümünüz gibi verilerden üretilen risk göstergelerinden biridir. Yüksek not kredinin kesin onaylanacağı, düşük not ise her bankanın mutlaka ret vereceği anlamına gelmez. Bankalar gelir, borçluluk, çalışma durumu ve kendi kredi politikalarını birlikte değerlendirir. Kredi ve limitlerinizi e‑Devlet üzerinden TBB Risk Merkezi Raporuyla kontrol edebilirsiniz.
7. Kredi başvurum reddedildiyse hemen başka bankalara başvurmalı mıyım?
Arka arkaya çok sayıda başvuru yapmak yerine önce ret nedenini anlamaya çalışın. Gelir belgesi, mevcut borç yükü, gecikme kaydı veya başvuru bilgilerindeki hata etkili olabilir. Risk Merkezi Raporunuzu kontrol edin, hatalı kayıt varsa ilgili kuruluşla düzeltin ve ödeme gücünüzü artırmadan daha yüksek tutar istemeyin. Bankanın kredi verip vermemesi ticari değerlendirmesidir; onay garantisi veren aracılara ücret veya kişisel bilgi göndermeyin.
8. Kredi kullanırken hayat sigortası zorunlu mudur?
Sigorta, kredi maliyetini ve risk korumasını etkileyen ayrı bir sözleşmedir. Bankadan sigortalı ve sigortasız tekliflerin koşullarını, prim tutarını, teminatları ve istisnaları yazılı isteyin. Poliçeyi yalnızca taksiti düşürüyor diye kabul etmeyin; toplam maliyeti karşılaştırın. Kredi erken kapanırsa kalan süreye ilişkin prim iadesi için sigorta sözleşmesinin sonlandırılmasını talep edebilirsiniz.
9. Tüketici kredisinden cayabilir miyim?
Tüketici kredilerinde sözleşmenin kurulduğu tarihten itibaren 14 gün içinde gerekçe göstermeden cayma hakkı bulunur. Krediyi kullandıysanız anaparayı ve paranın kullanım süresine ait faizi, cayma bildiriminin ardından yasal süre içinde geri ödemeniz gerekir. Kararınızı bankaya yazılı veya kalıcı veri saklayıcısıyla bildirin ve teslim kaydını saklayın. Konut finansmanı ve ticari kredilerde farklı kurallar olabileceğini unutmayın.
10. Krediyi erken kapatırsam avantaj sağlar mı?
Tüketici kredisinin tamamını veya bir bölümünü vadesinden önce ödeyebilirsiniz; kredi veren gerekli faiz ve maliyet indirimini yapmakla yükümlüdür. Karar vermeden önce belirli bir tarih için yazılı erken kapama tutarı alın ve bunu kalan taksitlerin toplamıyla karşılaştırın. Krediye bağlı sigorta varsa kullanılmayan döneme ait prim iadesini ayrıca sorun. Konut finansmanında sözleşmeye göre erken ödeme tazminatı doğabilir.
11. Kredi kartı limiti kullanılabilir para mıdır?
Hayır. Kart limiti gelir değil, bankanın tanıdığı borçlanma üst sınırıdır. Taksitli alışverişte toplam işlem tutarı limitten düşebilir ve taksitler ödendikçe limit açılır. Limiti bütçenize göre yüksek buluyorsanız bankadan düşürülmesini isteyin. Aylık harcama hedefinizi kart limitine göre değil, ekstreyi son ödeme tarihinde tamamen karşılayabileceğiniz tutara göre belirleyin.
12. Kredi kartı asgari ödeme tutarı nasıl belirlenir?
Asgari ödeme, dönem borcunun belirli bir oranıdır ve ekstrede gösterilir. BDDK’nin 1 Ekim 2026 tarihli 11581 sayılı kararına göre kart limiti 100.000 TL ve altında olan kartlarda dönem borcunun yüzde 20’si, 100.000 TL’nin üzerindeki kartlarda yüzde 40’ı uygulanır. Kartınızın ekstresindeki tutar esastır; düzenleme değişebileceği için güncel kararı kontrol edin.
13. Kredi kartı faiz oranı nasıl hesaplanır?
Faiz; dönem borcu aralığına, işlemin alışveriş veya nakit kullanım olmasına ve ödemenin gecikip gecikmemesine göre değişir. TCMB azami oranları her ay ilan eder; bankalar bu tavanları aşmamak koşuluyla kendi oranlarını belirleyebilir. 1 Ekim 2026 itibarıyla TL alışveriş borçlarında aylık azami akdi faiz, dönem borcu 30.000 TL altındaysa yüzde 3,25; 30.000–180.000 TL arasındaysa yüzde 3,75; 180.000 TL üzerindeyse yüzde 4,25’tir. Nakit çekim ve KMH için azami akdi oran yüzde 4,25’tir. Ekstrenizdeki banka oranı ve vergi etkisi ayrıca dikkate alınmalıdır.
14. Sadece asgari tutarı ödersem ne olur?
Asgari tutarı zamanında ödemeniz gecikme durumunu önleyebilir; ancak kalan borç kapanmaz. Kalan bakiyeye akdi faiz ve uygulanabilir vergiler eklenirken yeni harcamalar da borcu büyütebilir. Bu nedenle asgari ödeme kalıcı ödeme planı değil, geçici bir güvenlik eşiğidir. Kartı yeni harcamaya kapatıp her ay sabit ve asgarinin üzerinde ödeme yaparak kapanma süresini hesaplayın.
15. Nakit avans ile alışveriş harcaması arasında ne fark vardır?
Nakit avans veya nakit kullanım işlemlerinde faiz genellikle işlem tarihinden itibaren işler ve oran alışveriş borcundan daha yüksek olabilir. ATM ücreti ve vergiler de maliyeti artırabilir. Taksitli nakit avansın taksitli olması onu otomatik olarak ucuz yapmaz. Acil durum dışında kullanmadan önce toplam geri ödemeyi görün ve başka bir borcu nakit avansla kapatmanın borcu yalnızca başka yere taşıyabileceğini unutmayın.
16. Taksitli alışveriş gerçekten bütçeyi rahatlatır mı?
Taksit, harcamayı küçültmez; gelecek ayların gelirini bugünden bağlar. Faizsiz taksit bile aynı dönemde birden fazla alışveriş yapıldığında toplam aylık yükü görünmez biçimde büyütebilir. Karar vermeden önce peşin fiyatı, taksitli toplamı ve nakit indirimi karşılaştırın. Taksitlerin devam ettiği aylar için bütçede yer ayırın ve ürün ömründen daha uzun vadeye yaymaktan kaçının.
17. Kredi kartını internette güvenli kullanmak için ne yapmalıyım?
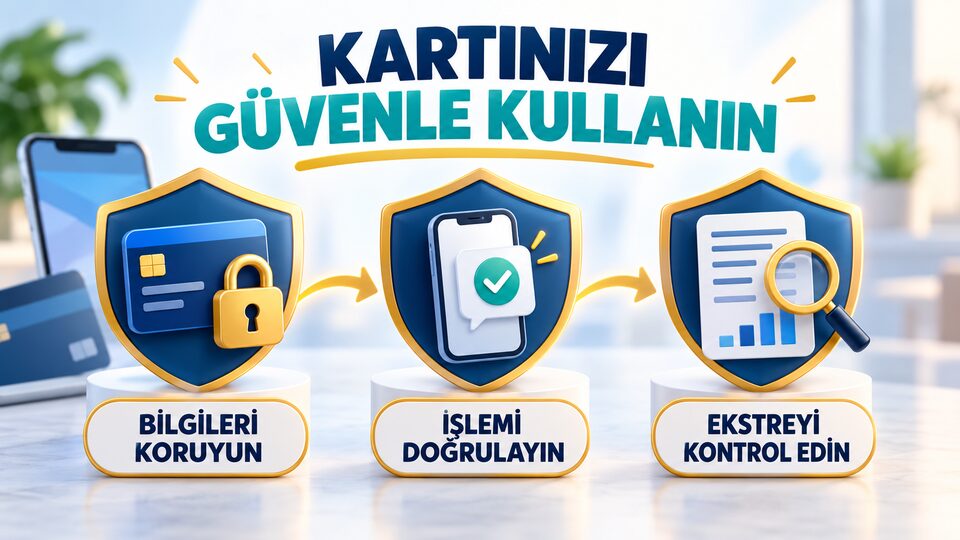
Kart numarası, son kullanma tarihi, güvenlik kodu ve tek kullanımlık şifreyi telefonla veya mesajla isteyen kişilerle paylaşmayın. Alışveriş sitesinin adresini ve satıcı bilgisini kontrol edin; ortak cihaz ve açık kablosuz ağlarda ödeme yapmayın. İşlem bildirimlerini açın, sanal kart veya düşük internet alışveriş limiti kullanın ve her ekstreyi satır satır inceleyin. Bankalar sizden tek kullanımlık şifreyi sözlü olarak istemez.
18. Bilgim dışında kart işlemi yapılırsa ne yapmalıyım?
Kartı derhâl bankanın resmî kanallarından kullanıma kapatın ve işleme yazılı itiraz oluşturun. Tarih, tutar, işyeri ve bildirim kayıtlarını saklayın; gerekiyorsa suç duyurusunda bulunun. Ticaret Bakanlığı rehberine göre banka, itirazı ve chargeback kurallarını inceleyerek işlemin tüketicinin bilgisi dışında yapılıp yapılmadığını değerlendirir. Hızlı bildirim hem yeni işlemleri durdurur hem de incelemenin sağlıklı yürütülmesini kolaylaştırır.
19. Aidatsız kredi kartı isteyebilir miyim?
Evet. Kart çıkaran kuruluşlar tüketicilere yıllık üyelik aidatı veya benzeri ücret tahsil edilmeyen bir kredi kartı türü sunmak zorundadır. Aidatsız kartın puan, taksit veya kampanya özellikleri farklı olabilir. Mevcut kartınızdaki aidata itiraz etmeden önce sözleşmeyi ve ücret bilgilendirmesini kontrol edin; aidatsız karta geçiş talebinizi bankaya kayıtlı kanaldan iletin.
20. Bankayla kredi veya kart uyuşmazlığı yaşarsam nereye başvurabilirim?
Önce bankaya yazılı başvuru yapın ve başvuru teyidini saklayın. TBB’nin güncel bilgilendirmesine göre banka ve kredi kartlarıyla ilgili başvurularda bankanın yanıt süresi 20 gündür. Sonuç alamazsanız koşulları uygunsa e‑Devlet üzerinden TBB Bireysel Müşteri Hakem Heyetine ücretsiz başvurabilirsiniz. Talebinizi tarih, tutar ve işlem ayrıntısıyla açıkça yazın; aynı uyuşmazlık için farklı mercilere eş zamanlı başvurmanın usul sonuçlarını kontrol edin.
Karar vermeden önce üç kontrol
1. Aylık taksite değil toplam geri ödemeye bakın.
2. Kart limitini gelir, taksiti zorunlu gider sonrası kalan tutar olarak görmeyin.
3. Kredi Maliyeti Hesaplama ve Kredi Kartı Borcu Kapatma araçlarıyla rakamları görün.
Bu içerik genel bilgilendirme amacıyla hazırlanmıştır; kişiye özel finansal veya hukuki danışmanlık değildir. Faiz oranları, ücretler, kredi değerlendirme ölçütleri ve mevzuat değişebilir. Bankanızın sözleşmesi, ekstreniz ve güncel resmî düzenlemeler esastır. Güncel bilgi kontrol tarihi: 6 Ekim 2026.