Tasarruf ve Birikim: En Çok Sorulan 20 Soru ve Uygulanabilir Cevaplar
Tasarruf, yalnızca harcamayı kısmak değil; gelirin bir bölümünü bugünkü ihtiyaçlarla gelecekteki hedefler arasında bilinçli biçimde paylaştırmaktır. Geliriniz sınırlı veya düzensiz olsa bile küçük, gerçekçi ve düzenli adımlar finansal dayanıklılığı artırabilir. Bu rehberde tasarrufa başlama, acil durum fonu oluşturma, borç ile birikim arasındaki dengeyi kurma ve birikimi enflasyona karşı koruma konularındaki en çok sorulan 20 soruya uygulanabilir cevaplar bulabilirsiniz.
1. Tasarruf ile birikim arasında fark var mı?
Tasarruf, gelirin tamamını harcamayıp bir kısmını ayırma davranışıdır. Birikim ise bu tasarrufların zaman içinde oluşturduğu toplam kaynaktır. Örneğin her ay 1.000 TL ayırmak tasarruf davranışı; on ay sonunda oluşan 10.000 TL ise getiriler ve kesintiler hariç birikimdir. Kalıcı sonuç için yalnızca bir defalık para ayırmak yerine tekrar eden bir sistem kurun.
2. Gelirim düşükken tasarruf yapmaya nasıl başlayabilirim?
Yüksek bir oranla başlamak zorunda değilsiniz. Önce son bir aylık harcamaları zorunlu, azaltılabilir ve ertelenebilir olarak ayırın. Gelir geldiğinde bütçenizi sarsmayacak küçük bir tutarı hemen ayrı hesaba aktarın. Tutar düşük olsa bile düzenliliği koruyun; gelir arttığında veya bir borç bittiğinde aylık tasarrufu kademeli yükseltin.
3. “Önce kendine öde” yöntemi nedir?
Bu yöntem, ay sonunda para kalmasını beklemek yerine gelir hesaba geçtiğinde tasarruf payını baştan ayırmaktır. Otomatik transfer talimatı davranışı kolaylaştırır. Ancak kira, gıda, enerji, ulaşım ve sağlık gibi temel giderleri karşılayamayacak kadar yüksek tutar belirlemeyin. Sürdürülebilir küçük bir transfer, birkaç ay sonra bırakılan iddialı bir hedeften daha değerlidir.
4. Aylık gelirin ne kadarı birikime ayrılmalı?
Herkes için geçerli tek oran yoktur. Borçlarınız, kira yükünüz, bakmakla yükümlü olduğunuz kişiler ve gelir düzeniniz sonucu değiştirir. Önce zorunlu giderleri ve asgari borç ödemelerini çıkarın; kalan tutardan gerçekçi bir pay belirleyin. Başlangıç oranınız düşükse bunu başarısızlık olarak görmeyin. Esas hedef, her ay ölçülebilir ve sürdürülebilir biçimde ilerlemektir.
5. Acil durum fonu nedir?
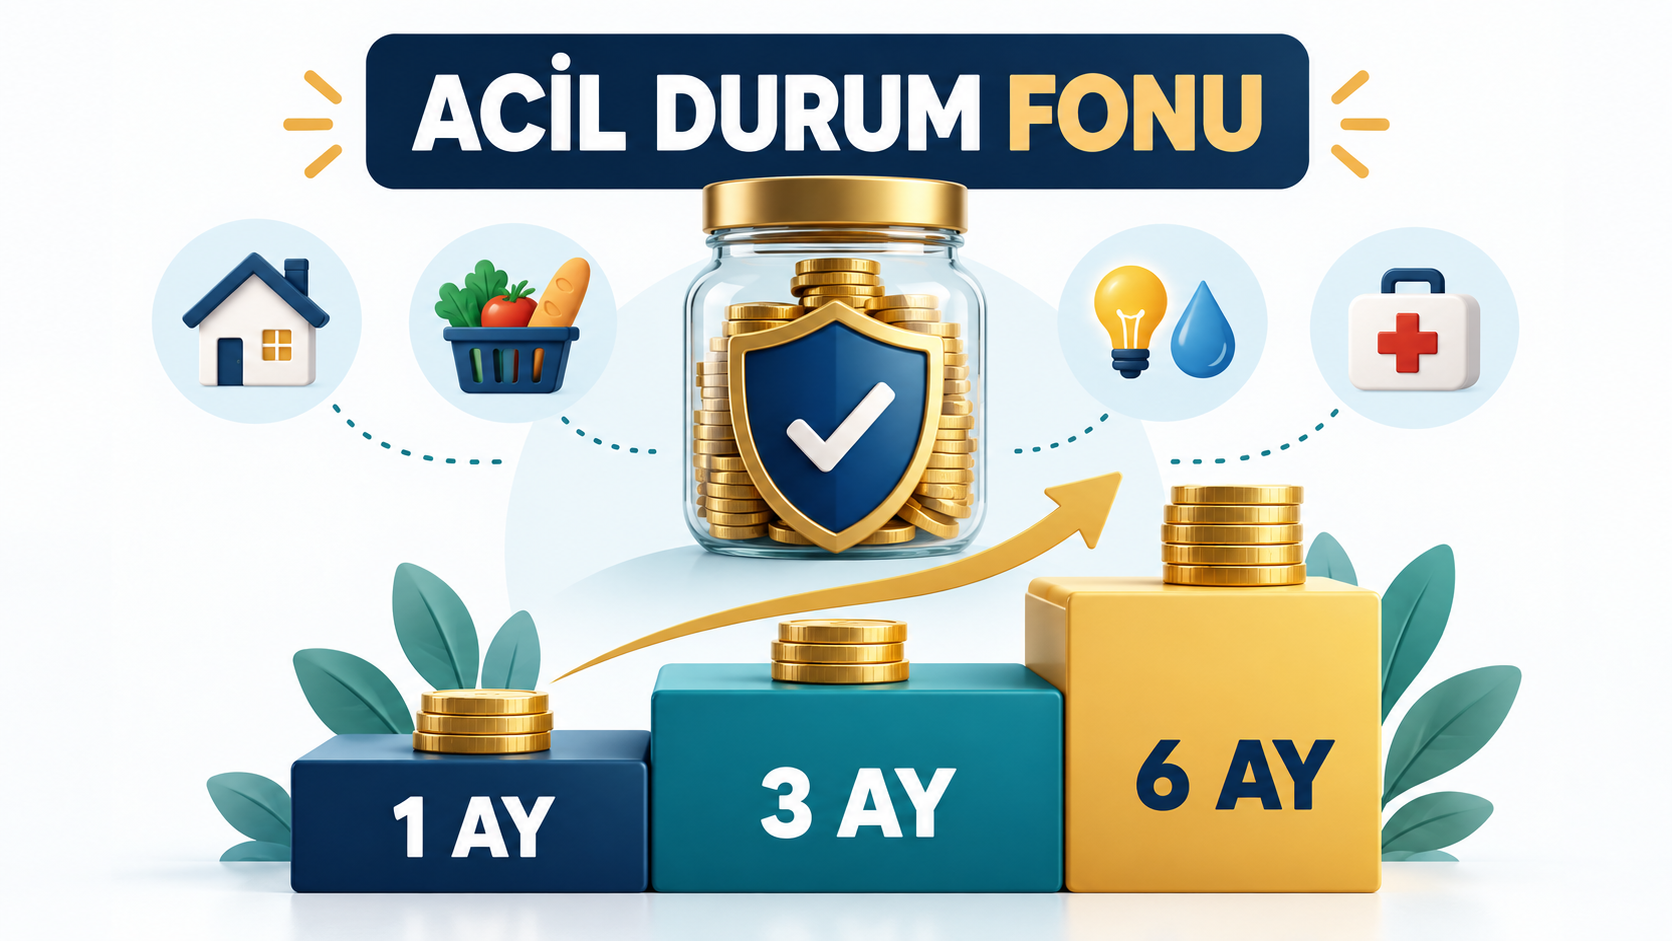
Acil durum fonu; iş kaybı, sağlık gideri, zorunlu ev veya araç onarımı gibi beklenmeyen durumlarda yeni borçlanmayı azaltmak için ayrılan kolay erişilebilir paradır. Tatil, telefon veya planlı alışveriş bütçesi acil durum fonu değildir. Fonun kullanım kurallarını önceden yazın ve kullandığınız tutarı koşullar düzeldiğinde yeniden tamamlayın.
6. Acil durum fonu ne kadar olmalı?
İlk hedef olarak bir aylık temel gider tutarı ulaşılabilir bir eşik olabilir. Sonra iş ve gelir güvencenize göre üç ila altı aylık zorunlu gider seviyesine kademeli ilerleyebilirsiniz. Geliri düzensiz olanlar, tek gelirli aileler veya bakım sorumluluğu yüksek kişiler daha geniş güvenlik payı düşünebilir. Kendi hedefinizi Acil Durum Fonu Hesaplama aracıyla belirleyebilirsiniz.
7. Acil durum fonu nerede tutulmalı?
Bu para kolay erişilebilir, değeri anlaşılır ve aşırı dalgalanmayan bir yerde tutulmalıdır. Günlük harcama hesabından ayrı olması gereksiz kullanım riskini azaltır. Vade, erken çekim koşulu, ücret, vergi ve erişim süresini kontrol edin. Acil durumda birkaç gün erişemeyeceğiniz veya yüksek fiyat dalgalanmasına açık araçlar fonun tamamı için uygun olmayabilir.
8. Önce borç mu kapatılmalı, birikim mi yapılmalı?
Yüksek maliyetli borç büyürken tüm parayı uzun vadeli birikime ayırmak toplam maliyeti artırabilir. Buna karşılık hiç güvenlik yastığı olmadan tüm nakdi borca yönlendirmek, ilk beklenmedik giderde yeniden borçlanmaya yol açabilir. Küçük bir acil durum tamponu oluşturup yüksek maliyetli borcu önceliklendirmek, ardından tasarruf oranını artırmak çoğu kişi için dengeli bir yaklaşımdır.
9. Hedefe göre birikim nasıl yapılır?
Hedefi tutar ve tarih ile somutlaştırın. Toplam ihtiyacı kalan ay sayısına bölerek aylık temel tutarı bulun; fiyat değişimi ve beklenmeyen giderler için pay ekleyin. Kısa, orta ve uzun vadeli hedefleri ayrı hesaplarda izlemek karışıklığı azaltır. Hedefinizin aylık bütçeye uyup uymadığını Tasarruf Hedefi Hesaplama ile sınayın.
10. Birden fazla hedefim varsa hangisinden başlamalıyım?
Öncelik sırasını zorunluluk, tarih ve ertelenme maliyetine göre belirleyin. Acil durum fonu ve yakın tarihli zorunlu ödemeler genellikle ilk sıradadır. Eğitim, araç, ev veya tatil gibi hedeflere ayrı aylık paylar verin. Bütün hedefleri aynı anda hızla bitirmeye çalışmak yerine bir ana hedef, bir de küçük ikincil hedef seçmek motivasyonu koruyabilir.
11. Düzensiz geliri olanlar nasıl birikim yapmalı?
Aylık sabit tutar yerine her tahsilatın küçük bir yüzdesini ayırmak daha uygulanabilir olabilir. Bütçeyi en iyi aya göre değil, düşük gelirli aya göre kurun. Yüksek gelir gelen aylarda önce gelecek ayın temel giderlerini, sonra vergi ve yıllık ödemeleri, ardından acil durum fonunu tamamlayın. Düzensiz gelirde nakit tamponu, uzun vadeli hedeften önce gelir.
12. Küçük harcamaları kısmak gerçekten fark yaratır mı?
Tek bir kahve veya küçük alışveriş bütçeyi tek başına bozmaz. Asıl etki, sık tekrarlanan ve size yeterli fayda sağlamayan harcamaların toplamından gelir. Bir ay boyunca günlük küçük harcamaları kaydedin; sizi gerçekten mutlu edenlerle alışkanlık sonucu yapılanları ayırın. Amaç hayat kalitesini sıfırlamak değil, düşük faydalı harcamayı hedefe yönlendirmektir.
13. Otomatik birikim talimatı faydalı mı?
Evet; karar vermeyi her ay yeniden tekrarlama ihtiyacını azaltır. Transferi maaş veya düzenli gelir tarihinden hemen sonraya kurun. Hesapta yetersiz bakiye oluşmaması için tutarı gerçekçi belirleyin ve gelir tarihi değişirse talimatı güncelleyin. Zam, prim veya biten taksit sonrasında otomatik tutarı küçük adımlarla artırabilirsiniz.
14. Enflasyon birikimimi nasıl etkiler?
Enflasyon, aynı parayla zaman içinde daha az mal ve hizmet alınabilmesine yol açabilir. Bu nedenle yalnızca nominal tutarın artmasına değil, satın alma gücünün korunup korunmadığına bakın. Net getiriyi vergi, ücret ve diğer kesintilerden sonra değerlendirin; ardından aynı dönemin enflasyonuyla karşılaştırın. Kısa vadeli güvenlik parası ile uzun vadeli birikimin amacı aynı değildir.
15. Nominal getiri ile reel getiri arasındaki fark nedir?
Nominal getiri, para tutarındaki görünen artıştır. Reel getiri ise bu artışın enflasyon etkisi çıkarıldıktan sonraki satın alma gücü değişimidir. Basit bir yaklaşım olarak net getiriniz enflasyonun altındaysa para miktarı artsa da satın alma gücü azalabilir. Karşılaştırmada aynı dönemleri kullanın ve vergi ile ücretleri hesaba katın.
16. Birikim yaparken hangi maliyetleri kontrol etmeliyim?
Hesap işletim veya yönetim ücreti, alış-satış farkı, komisyon, vergi, erken çıkış kesintisi ve vade bozulması gibi kalemler net sonucu değiştirebilir. “Kazandırıyor” ifadesi yerine elinize geçecek net tutarı sorun. Mevduat için oran, vade ve net sonucu Mevduat Getirisi Hesaplama aracında karşılaştırabilirsiniz.
17. Birikimin tamamını tek yerde tutmak doğru mu?
Acil durum fonu, kısa vadeli ödeme ve uzun vadeli hedef farklı ihtiyaçlardır. Vade ve riskleri de farklı olmalıdır. Tek ürün veya tek varlığa yoğunlaşmak erişim, değer kaybı ve kurum riskini büyütebilir. Ancak anlamadığınız çok sayıda ürüne dağılmak da çözüm değildir. Her bölümün amacını, erişim süresini ve kabul edebileceğiniz kaybı yazılı belirleyin.
18. Tasarruf hesabı açarken nelere bakmalıyım?
Brüt oran veya ilan edilen kazanç dışında net getiri, vade, para çekme koşulu, ücretler ve hesabın hangi kuruluşta açıldığı önemlidir. Kampanya oranının hangi tutara ve ne kadar süreyle uygulandığını okuyun. Finansal kuruluşun yetkisini ve ürün belgesini resmî kanallardan doğrulayın; şifre, tek kullanımlık kod veya kart bilgilerinizi aracı kişilerle paylaşmayın.
19. Birikim motivasyonunu nasıl koruyabilirim?
Hedefi görünür ve ölçülebilir hâle getirin. Aylık ilerleme yüzdesini takip edin, küçük kilometre taşlarını kutlayın ve aksayan ayı tamamen vazgeçme gerekçesi yapmayın. Tasarruf tutarını bütçenize göre azaltıp sistemi sürdürmek sıfırlamaktan iyidir. Hedefiniz değiştiğinde planı güncelleyin; eski planın sizi yönetmesine izin vermeyin.
20. Dolandırıcılık ve “garantili yüksek kazanç” vaatlerinden nasıl korunabilirim?
Yüksek ve risksiz getiri vaadi, acele karar baskısı, lisans veya sözleşme bilgisinin gizlenmesi ve paranın kişisel hesaba istenmesi önemli uyarı işaretleridir. Yatırım yapmadan önce kuruluşu ilgili resmî otoritenin kayıtlarından kontrol edin. Sosyal medya yorumu, ekran görüntüsü veya tanıdık tavsiyesi doğrulama değildir. Anlamadığınız ürüne para göndermeyin ve şüpheli durumda bankanızla resmî kanaldan iletişime geçin.
Bugün başlayabileceğiniz beş adım
- Son 30 günün harcamalarını üç gruba ayırın.
- Bir aylık temel gider toplamınızı hesaplayın.
- Gelir gününe küçük bir otomatik transfer tanımlayın.
- Acil durum fonu ve ilk tasarruf hedefi için ayrı takip oluşturun.
- Planı her ay aynı gün gözden geçirin.
Bu içerik genel bilgilendirme amacıyla hazırlanmıştır; kişiye özel yatırım, finans veya vergi danışmanlığı değildir. Ürün koşulları, vergiler, ücretler ve mevzuat değişebilir. Karar vermeden önce güncel sözleşme ve resmî kaynakları kontrol edin. Güncel bilgi kontrol tarihi: 6 Ekim 2026.