Borç Kapatma Planı Nasıl Yapılır? 5 Adımlı Yol Haritası
Amaç yalnızca taksitleri yetiştirmek değil, toplam faiz yükünü azaltırken günlük yaşamı sürdürebilecek gerçekçi bir düzen kurmaktır.
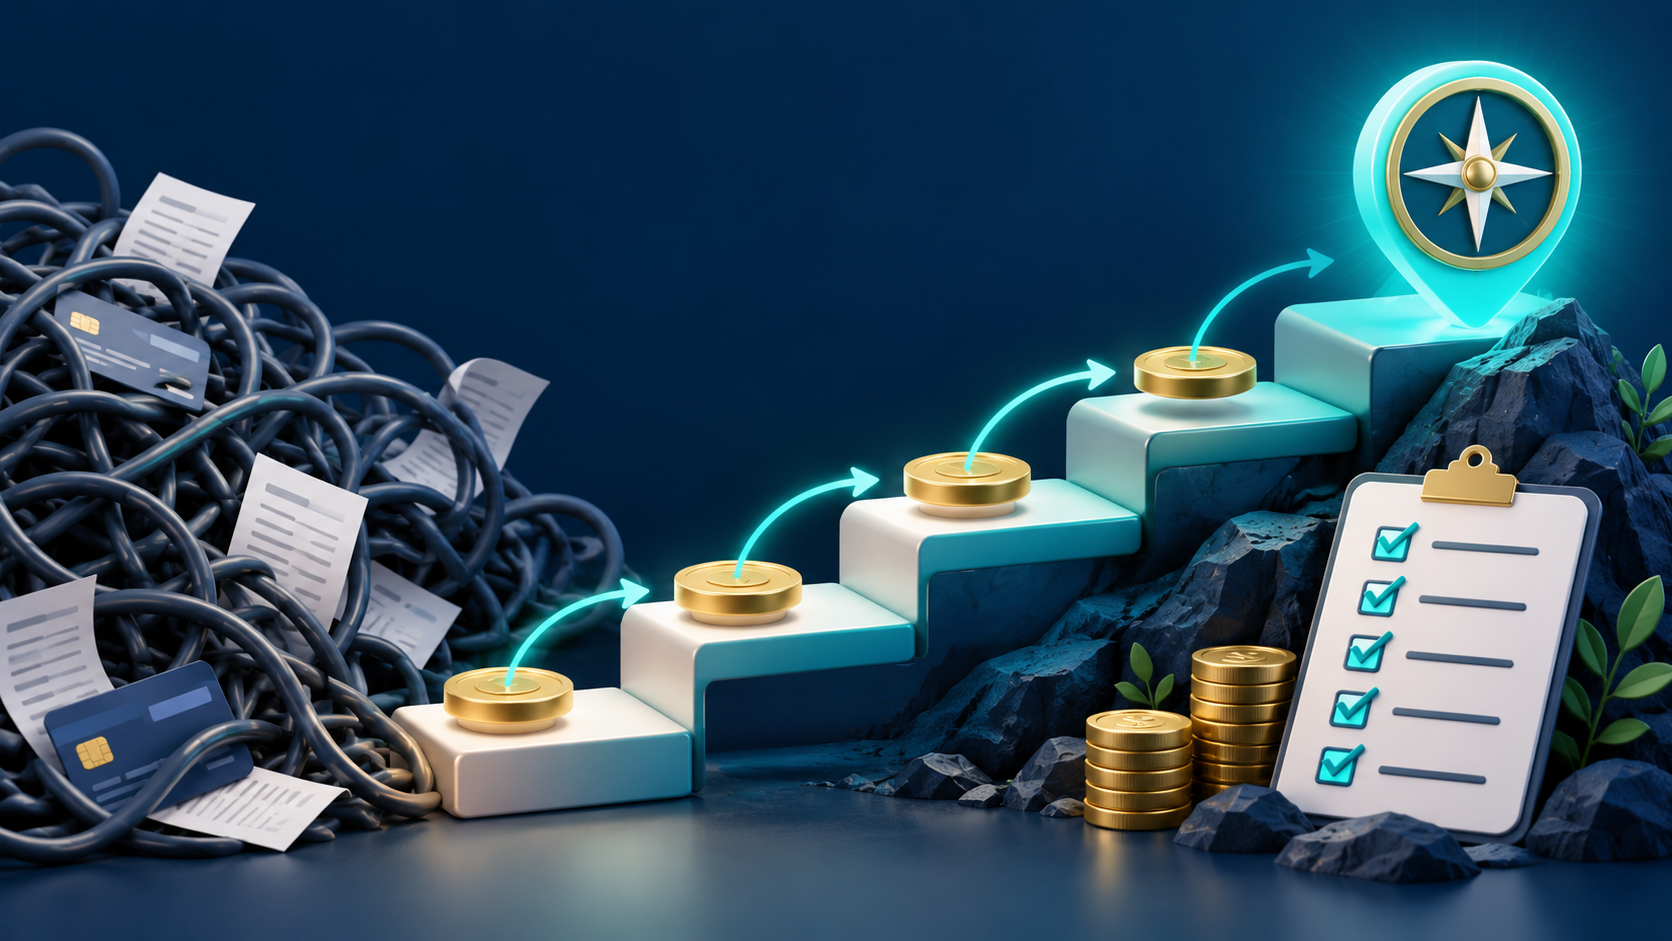
Birden fazla kredi, kredi kartı veya taksitiniz varsa borçlar zihinsel olarak tek bir büyük yük gibi görünebilir. İlk adım borçları tek tek görünür hâle getirmek ve ödeme sırasını belirlemektir.
1. Bütün borçları tek listede toplayın
Her borç için kalan ana para, aylık ödeme, faiz veya maliyet oranı, son ödeme tarihi ve gecikme durumunu yazın. Kullanılabilir kredi limitini borçtan düşmeyin; yalnızca gerçekten ödenmesi gereken tutarı kaydedin.
2. Önce bütçenizi koruyun
Kira, temel gıda, elektrik, su, ısınma, sağlık ve işe ulaşım gibi zorunlu ihtiyaçları hesaba katmadan agresif bir ödeme planı yapmak yeni borç doğurabilir. Borca ayırabileceğiniz gerçek tutarı, zorunlu giderleri çıkardıktan sonra belirleyin.
3. Ödeme yöntemini seçin
Yüksek maliyetli borçtan başlama
Asgari ödemeleri aksatmadan, elinizde kalan ek tutarı faiz veya toplam maliyeti en yüksek borca yönlendirirsiniz. Matematiksel olarak toplam maliyeti azaltmada genellikle daha etkilidir.
Küçük borçtan başlama
En küçük bakiyeyi önce kapatıp boşalan ödeme tutarını sıradaki borca aktarırsınız. Erken sonuç görmek motivasyonu artırabilir. Ancak yüksek faizli borcun beklemesi ek maliyet oluşturabilir.
4. Yeni borcu durduracak sınırlar koyun
- Kredi kartını günlük bütçenin uzantısı gibi kullanmayın.
- Taksitli yeni alışveriş öncesinde mevcut ödeme yükünü kontrol edin.
- Otomatik abonelikleri ve kullanılmayan hizmetleri gözden geçirin.
- Borç kapandığında boşalan taksit tutarını harcamaya değil sıradaki borca aktarın.
5. Yapılandırmayı toplam maliyetle değerlendirin
Daha düşük aylık taksit her zaman daha ucuz borç anlamına gelmez. Vade uzadığında toplam geri ödeme artabilir. Teklifleri aylık taksit yerine toplam ödeme, faiz, ücret ve sigorta dâhil maliyet üzerinden karşılaştırın.
Plan ne zaman yeniden yapılmalı?
Gelir kaybı, beklenmeyen sağlık gideri, gecikmeye düşme veya aylık ödemelerin zorunlu ihtiyaçları karşılamanızı engellemesi durumunda planı gecikmeden güncelleyin. Ödeme güçlüğünü saklamak yerine ilgili kurumla erkenden görüşmek seçeneklerinizi artırabilir.
Borç kapatma planında aylık ödeme kapasitesi
Borç kapatma planı hazırlarken yalnızca toplam borca değil, her ay güvenle ayırabileceğiniz tutara odaklanın. Zorunlu giderlerden sonra kalan paranın tamamını borca yönlendirmek, beklenmeyen bir masrafta yeniden kredi kartına dönmenize neden olabilir. Bu yüzden küçük de olsa erişilebilir bir güvence payı bırakmak planın devamlılığını artırır.
Alacaklı kurumla görüşmeden önce hazırlanın
Ödeme güçlüğü başladıysa gecikmeyi büyütmeden banka veya ilgili kurumla görüşün. Görüşmeden önce kalan borç, mevcut taksit, ödeyebileceğiniz aylık tutar ve teklif edilen toplam geri ödeme rakamlarını not edin. Yapılandırma teklifinde yalnızca yeni taksite değil; vade, faiz, ücret, sigorta ve toplam maliyete birlikte bakın.
- Teklifin yazılı ödeme planını isteyin.
- Toplam geri ödeme tutarını mevcut borçla karşılaştırın.
- Erken ödeme ve ara ödeme koşullarını sorun.
- Aylık taksidin temel bütçenizi bozmadığından emin olun.
İlerlemenizi nasıl takip edebilirsiniz?
Ayda bir kez kalan bakiyeleri güncelleyin ve kapanan her borcun ödeme tutarını sıradaki borca aktarın. Yeni borç oluşmadığı sürece ödeme gücünüz zaman içinde büyür. Küçük ilerlemeleri görmek, uzun vadeli planın motivasyonunu korur.
Ödeme kapasitenizi doğru belirlemek için önce aylık bütçe hazırlama rehberini uygulayabilirsiniz. Borçlar azalırken küçük bir güvence fonu oluşturmak için düşük gelirle tasarruf yöntemlerinden yararlanabilirsiniz.
Sık sorulan sorular
Tüm borçları tek kredide toplamak mantıklı mı?
Yeni kredinin toplam maliyeti daha düşükse ve aylık ödeme bütçenize uyuyorsa değerlendirilebilir. Yalnızca taksidin düşmesi yeterli değildir; uzayan vade toplam ödemeyi artırabilir.
Asgari ödeme yapmak borcu kapatır mı?
Asgari ödeme gecikmeyi önlemeye yardımcı olabilir; ancak kalan bakiye maliyet üretmeye devam ettiği için borcun kapanması uzayabilir.
Kaynak ve editoryal not
Kaynak: Türkiye Finansal Okuryazarlık Platformu – Finansal Durumunuzu Belirleyin
Hazırlayan: Ömür Okur. Bu içerik, alacak yönetimi ve nakit akışı alanındaki mesleki deneyimden yararlanılarak genel bilgilendirme amacıyla hazırlanmıştır. Kredi veya yapılandırma kararı öncesinde teklifin güncel koşullarını ilgili kuruluşla doğrulayın.
2 yorum