Borçlarınız için en uygun kapanış sırasını görün
Kart, kredi ve diğer borçlarınızı tek planda birleştirin; Kartopu ile Çığ yöntemlerinin kapanış süresini ve toplam maliyetini karşılaştırın.
Borç bilgileriniz kaydedilmez.
Hesaplama yalnızca cihazınızda yapılır; girdiğiniz bilgiler Finans Rotam sunucularına gönderilmez.
İki yöntem bütçenizi nasıl değiştiriyor?
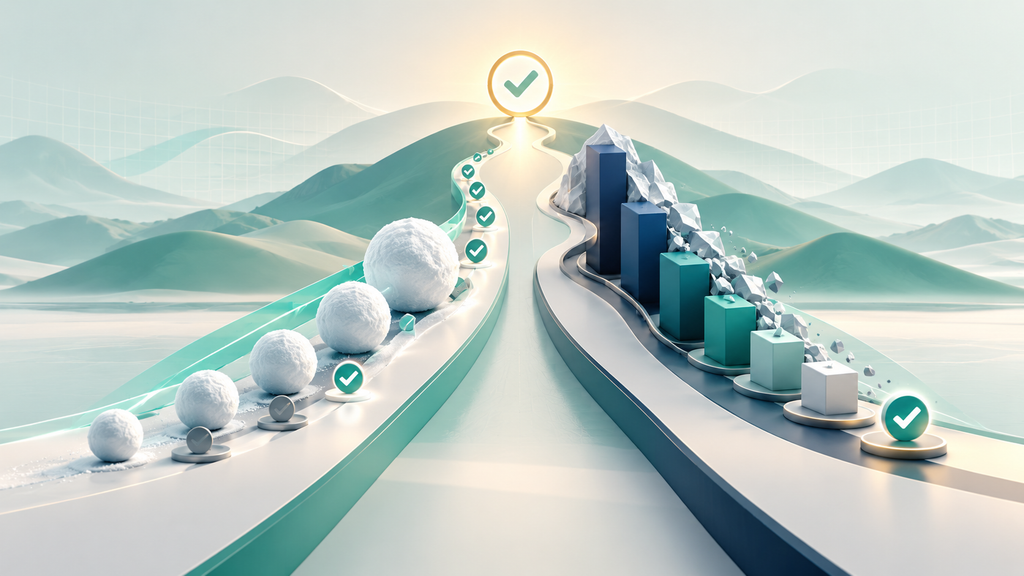
Kartopu Yöntemi
En küçük bakiyeli borçtan başlar; daha erken kapanan hesaplarla ilerleme hissini güçlendirir.
- Kapanış süresi
- —
- Tahmini bitiş
- —
- Toplam maliyet
- —
- Toplam ödeme
- —
Çığ Yöntemi
En yüksek aylık maliyet oranlı borçtan başlar; toplam faiz/maliyet yükünü azaltmayı hedefler.
- Kapanış süresi
- —
- Tahmini bitiş
- —
- Toplam maliyet
- —
- Toplam ödeme
- —
—
—
Ödeme önceliği
Her borç ne zaman kapanıyor?
| Sıra | Borç | Başlangıç | Aylık maliyet | Kapanış | Tahmini maliyet | Toplam ödeme |
|---|
Aylık borç kapatma takvimi
Her ayın toplam borç hareketini ve o ay öncelik verilen borcu gösterir.
| Ay | Öncelikli borç | Başlangıç borcu | Aylık maliyet | Ödeme | Kalan borç | Bu ay kapanan |
|---|
Kartopu ve Çığ yöntemi arasındaki fark nedir?
Her iki yöntemde de bütün borçların asgari veya sözleşmeli ödemesi yapılır. Ek ödeme yalnızca öncelikli borca yöneltilir; bir borç kapandığında onun ödemesi de sıradaki borca eklenir.
Borçları güncelleyin
Banka ve kart ekstrelerinizdeki güncel bakiyeyi, aylık maliyet oranını ve düzenli ödeme tutarını ayrı ayrı yazın.
Ek ödeme gücünüzü yazın
Zorunlu giderlerden sonra her ay sürdürülebilir biçimde ayırabileceğiniz ek tutarı kullanın; geçici bir yüksek tutarı hedef kabul etmeyin.
Yöntemleri karşılaştırın
Kartopu daha hızlı küçük başarılar; Çığ ise çoğu durumda daha düşük toplam maliyet hedefler. Bütçenize ve motivasyonunuza uygun planı seçin.
Kartopu yöntemi nasıl çalışır?
Borçlar küçük bakiyeden büyüğe sıralanır. Tüm borçların asgari/taksit ödemesi yapılırken ek ödeme en küçük borca gider. O borç kapanınca ayrılan toplam tutar sıradaki borca aktarılır.
Çığ yöntemi nasıl çalışır?
Borçlar aylık toplam maliyet oranı en yüksek olandan en düşüğe sıralanır. Ek ödeme en pahalı borca yöneltilir; bu yaklaşım genellikle toplam faiz ve maliyet yükünü azaltır.
Asgari ödeme tutarı sonradan değişirse ne yapmalıyım?
Plan, yazdığınız asgari/taksit tutarının sabit kaldığını varsayar. Bankanız tutarı değiştirdiğinde güncel değerlerle yeniden hesaplama yapın.
Aylık maliyet oranına ne yazmalıyım?
Borcun bakiyesine bir ayda eklenen faiz, vergi ve fonların yaklaşık toplam oranını yazın. Kredi kartlarında uygulanabilecek azami faizler dönemsel değiştiği için TCMB’nin güncel tablosunu ve bankanızın ekstrenizi kontrol edin.
Yeni borç veya harcama yaparsam plan geçerli olur mu?
Hayır. Plan, yeni harcama ve borçlanma yapılmadığı, ödemelerin zamanında gerçekleştiği varsayımına dayanır. Bakiye değiştiğinde hesabı yenileyin.
Girdiğim bilgiler kaydediliyor mu?
Hayır. Hesaplama tarayıcınızda yapılır; borç adları, bakiyeler ve ödeme tutarları kaydedilmez veya sunucuya gönderilmez.
Bilgilendirme: Bu araç yaklaşık bir borç yönetimi karşılaştırmasıdır; banka ödeme planı, yapılandırma teklifi veya kişiye özel finansal danışmanlık değildir. Sonuçlar aylık maliyet oranlarının ve asgari/taksit tutarlarının sabit kaldığı, yeni harcama yapılmadığı ve ödemelerin gecikmediği varsayımıyla hesaplanır. Bankalar faizi günlük bakiye, hesap kesim tarihi, işlem türü, vergi, fon, ücret ve komisyonlara göre farklı hesaplayabilir. Kesin tutarlar için sözleşmenizi, ekstrenizi ve bankanızın ödeme planını esas alın.