Bütçe Yönetimi: En Çok Sorulan 20 Soru ve Uygulanabilir Cevaplar
Bütçe yapmak, kendinizi kısıtlamak değil; elinizdeki paranın nereye gideceğine önceden karar vermektir. Bu rehberde maaşın ay sonuna yetmemesinden yıllık ödemelere, market harcamalarından aile bütçesine kadar bütçe yönetiminde en çok merak edilen sorulara sade ve uygulanabilir cevaplar bulabilirsiniz.
1. Maaşım ay sonuna kadar yetmiyor, ne yapmalıyım?
Önce sorunun harcamalardan mı, borç ödemelerinden mi yoksa gelirin zorunlu giderleri karşılamamasından mı kaynaklandığını belirleyin. Son 30 günlük harcamalarınızı kira, faturalar, gıda, ulaşım, borç ve ertelenebilir harcamalar olarak ayırın. Geliriniz zorunlu giderlerle borçların toplamından düşükse yalnızca küçük harcamaları kısmak yeterli olmaz; sabit giderlerin azaltılması veya borç ödeme planının yeniden düzenlenmesi gerekir.
- Net gelirinizi yazın.
- Önce barınma, gıda, enerji, ulaşım ve sağlık giderlerini ayırın.
- Borçların asgari ödemelerini ve son ödeme tarihlerini listeleyin.
- Bir ay boyunca zorunlu olmayan harcamaları durdurup gerçek açığı ölçün.
2. Aylık bütçe nasıl hazırlanır?
Aylık bütçe dört temel adımdan oluşur: gelirleri belirlemek, giderleri sınıflandırmak, borç ve birikim hedeflerini eklemek, ay sonunda gerçekleşen tutarlarla planı karşılaştırmak. Maaş, ek gelir ve düzenli destekleri ayrı ayrı yazın. Giderleri de zorunlu, borç, birikim ve esnek harcama olarak ayırın. Planlanan giderler gelirden fazlaysa bütçe daha başlamadan açık veriyor demektir.
Temel denklem: Gelir − zorunlu giderler − borç ödemeleri − birikim = kullanılabilir tutar. Sonuç negatifse önce açığı kapatacak kararlar alınmalıdır.
3. Gelir ve giderlerimi en kolay nasıl takip edebilirim?
En kolay yöntem, harcamayı gerçekleştiği gün kaydetmektir. Birkaç gün sonra toplu giriş yapmak küçük ödemelerin unutulmasına yol açabilir. Nakit, banka kartı, kredi kartı ve otomatik ödemeleri aynı yerde takip edin. Finans Rotam’ın Bütçem uygulamasında gelir-gider kaydı, aylık özet, nakit farkı, ödeme takvimi ve tekrarlayan ödemeleri birlikte izleyebilirsiniz.
4. Bütçe açığı nasıl kapatılır?
Bütçe açığını geçici ve kalıcı olarak ayırın. Beklenmedik bir tamir veya sağlık gideri geçici açık yaratabilir. Gelirin her ay zorunlu giderlerden düşük kalması ise yapısal açıktır. Önce abonelikler, paketler, dışarıda yemek ve plansız alışveriş gibi hızlı azaltılabilecek giderleri kesin. Yetmiyorsa kira, ulaşım, borç taksitleri ve ek gelir seçenekleri gibi büyük kalemleri değerlendirin. Açığı yeni kredi kartı borcuyla kapatmak sorunu gelecek aya taşır.
5. Borçlar varken aile bütçesi nasıl düzenlenir?
Önce temel yaşam giderlerini güvenceye alın, ardından gecikmesi en ağır sonuç doğuracak borçların asgari tutarlarını ayırın. Kalan ödeme gücünü maliyeti yüksek borca yönlendirin. Borç ödemek için gerçekçi olmayan bir tutar belirlemek, ay içinde yeniden kredi kartına başvurma ihtiyacı doğurur. Bu nedenle ödeme planı kâğıt üzerinde değil, temel ihtiyaçlar ödendikten sonra kalan gerçek tutara dayanmalıdır.
6. Düşük gelirle bütçe yapmak gerçekten mümkün mü?
Evet; ancak düşük gelirli bütçede amaç önce büyük oranlarda birikim yapmak değil, para çıkışını görünür hâle getirmek ve yeni borç oluşmasını önlemektir. Sabit bir yüzde kuralını zorla uygulamak yerine barınma, gıda, enerji ve ulaşım gibi zorunlu ihtiyaçları önceleyin. Ayda küçük bir tutar bile beklenmedik gider fonuna ayrılabiliyorsa bu, kredi kartına başvurma ihtimalini azaltır.
7. Zorunlu giderler ile isteğe bağlı giderler nasıl ayrılır?
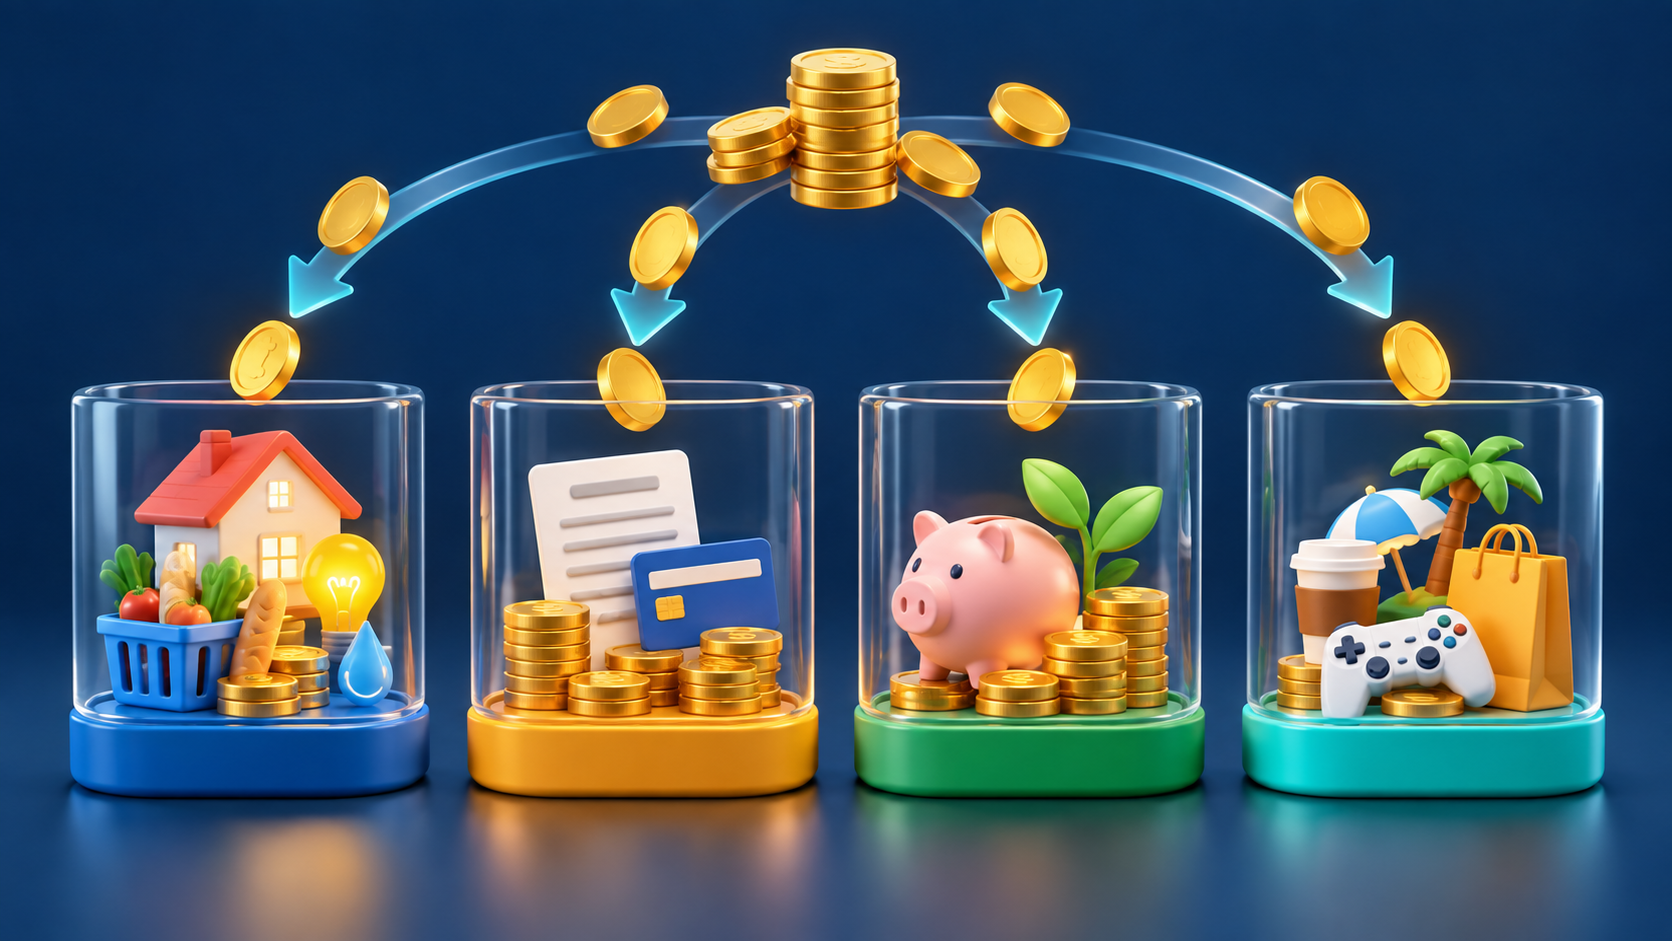
Ödenmediğinde barınma, sağlık, çalışma veya temel yaşam düzeniniz bozuluyorsa gider zorunludur. Kira, temel gıda, elektrik, su, işe ulaşım ve gerekli ilaçlar bu gruptadır. Marka tercihi, daha pahalı paket, dışarıda yemek, eğlence ve plansız alışveriş ise çoğunlukla esnek giderdir. Bir kalemin gerekli olması, seçilen tutarın tamamının zorunlu olduğu anlamına gelmez; örneğin internet gerekli olabilir ancak daha pahalı paket gerekli olmayabilir.
8. Kira, faturalar ve borçlara maaşın ne kadarı ayrılmalı?
Herkes için geçerli tek bir oran yoktur. Şehir, aile büyüklüğü, gelir düzeyi ve borç yapısı sonucu değiştirir. Yüzde kuralları yalnızca başlangıç noktasıdır. Esas ölçü, zorunlu giderler ve borçlardan sonra gıda, ulaşım ve beklenmedik giderler için yeterli para kalıp kalmadığıdır. Bütçenizi başkasının yüzdesine değil, kendi gerçek harcamalarınıza göre oluşturun.
9. Değişken geliri olanlar aylık bütçeyi nasıl yapmalı?
Son altı ay içindeki düşük gelirli ayları esas alarak bir taban bütçe hazırlayın. Zorunlu giderleri bu güvenli tutara göre planlayın. Gelirin yüksek olduğu aylarda oluşan farkı düşük gelirli aylar, yıllık ödemeler ve acil durumlar için ayırın. Henüz kazanılmamış prim veya satış gelirini kesinleşmiş gelir gibi harcamayın.
10. Eşler ortak aile bütçesini nasıl yönetmeli?
Önce toplam hane gelirini, ortak giderleri ve kişisel harcamaları şeffaf biçimde belirleyin. Katkıların mutlaka eşit olması gerekmez; gelirle orantılı paylaşım daha uygulanabilir olabilir. Ayda bir kez 20 dakikalık bütçe toplantısı yaparak gerçekleşen harcamaları, yaklaşan ödemeleri ve hedefleri gözden geçirin. Bütçeyi suçlama aracı değil, ortak karar tablosu olarak kullanın.
11. Günlük harcamaları kaydetmek gerçekten tasarruf sağlar mı?
Kayıt tutmak tek başına tasarruf yaratmaz fakat harcama davranışını görünür kılar. Sık tekrarlanan küçük ödemelerin aylık toplamı görüldüğünde hangi alışkanlığın değiştirileceği daha kolay anlaşılır. Her harcamayı kaydetmek zor geliyorsa banka ve kart hareketlerinizi haftada iki kez kontrol ederek başlayın.
12. Yıllık ödemeler aylık bütçeye nasıl dâhil edilir?
Yıllık ödemeyi vadesi geldiğinde tek ayın maaşından karşılamaya çalışmak yerine, tahmini tutarı kalan ay sayısına bölün. Örneğin altı ay sonra beklenen 12.000 TL’lik ödeme için ayda 2.000 TL ayırmak gerekir. Bu tutarı günlük harcamaların bulunduğu hesaptan ayrı tutmak, farkında olmadan kullanılmasını önler.
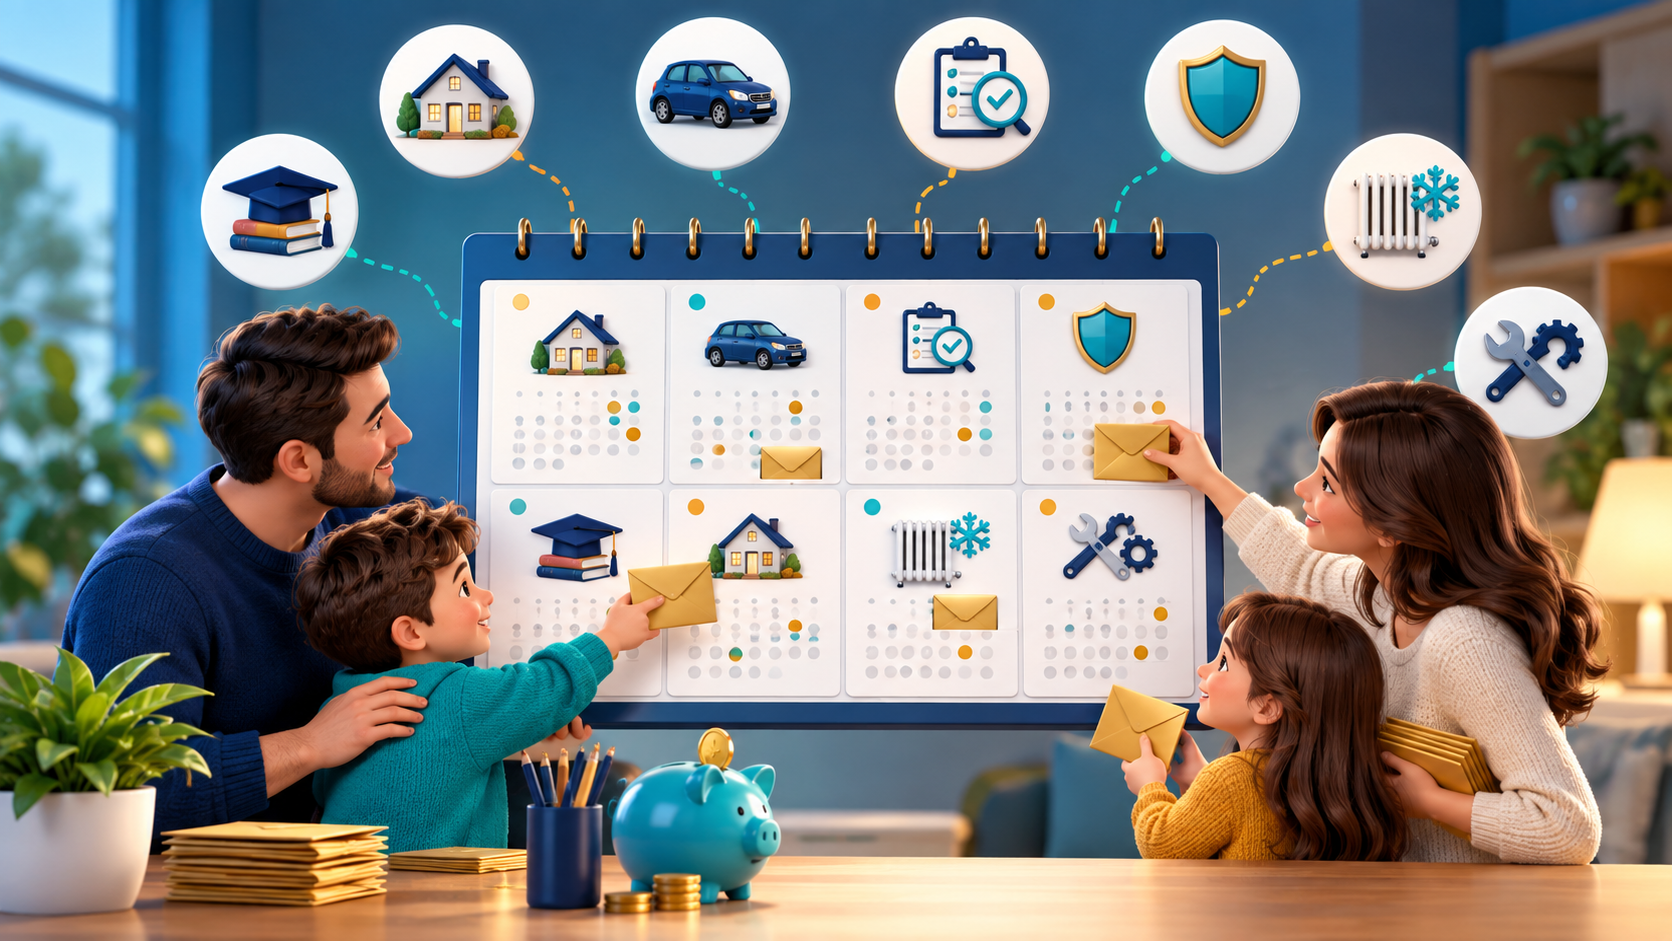
13. MTV, emlak vergisi, sigorta ve araç muayenesi için nasıl para ayrılır?
Önce tüm yıllık ödemeleri ve yaklaşık tarihlerini tek bir takvimde toplayın. Geçmiş yıl tutarını güncel artış ihtimaliyle birlikte tahmin edin ve her ödeme için ayrı aylık pay oluşturun. Bütçem uygulamasında yaklaşan ödemeleri takvime ekleyerek hatırlatmaları takip edebilirsiniz.
14. Beklenmedik harcamalar bütçeyi bozmadan nasıl karşılanır?
Küçük bir acil durum fonu oluşturun. İlk hedefiniz bir aylık gider olmak zorunda değildir; başlangıçta bir fatura, küçük tamir veya sağlık harcamasını karşılayacak tutar da değerlidir. Bu parayı günlük harcama hesabından ayrı tutun ve yalnızca gerçekten öngörülemeyen ihtiyaçlarda kullanın. Kullandıktan sonra yeniden tamamlamayı bütçeye ekleyin.
15. Enflasyon döneminde ev bütçesi nasıl güncellenir?
Bütçeyi yılda bir kez değil, fiyatların hızlı değiştiği dönemlerde her ay gözden geçirin. Özellikle gıda, kira, enerji ve ulaşım kalemlerinde planlanan tutarla gerçekleşen tutarı karşılaştırın. Genel enflasyon oranı rehberlik eder; ancak sizin gerçek bütçenizi satın aldığınız ürünlerin fiyat değişimi belirler. Bu nedenle aynı ürün ve hizmetlerin birim maliyetini dönemler arasında karşılaştırmak daha yararlıdır.
16. Maaş alındığı gün hangi ödemeler öncelikli yapılmalı?
Önce kira ve temel faturalar gibi yaşamı doğrudan etkileyen giderleri, ardından son ödeme tarihi yaklaşan borçları ayırın. Sonraki adımda ulaşım ve gıda için haftalık limit belirleyin. Mümkünse küçük bir tutarı acil durum veya yıllık ödeme hesabına otomatik aktarın. Ay sonunda kalan parayı biriktirmeye çalışmak yerine, ayrılabilecek tutarı maaş günü ayırmak daha düzenlidir.
17. Çocuklu aileler bütçe planını nasıl hazırlamalı?
Okul, servis, kırtasiye, giyim, sağlık ve sosyal etkinlikleri ayrı kalemler olarak izleyin. Eğitim dönemi başlangıcı gibi yüksek harcama ayları için önceden aylık pay ayırın. Yaşa uygun biçimde çocukları da bütçe konuşmalarına katmak, ihtiyaç ile istek arasındaki farkın öğrenilmesine yardımcı olur. Çocuğun temel ihtiyaçlarını korurken plansız ve tekrarlayan küçük harcamalara limit koyun.
18. Market harcamaları nasıl kontrol altına alınır?
Haftalık yemek planı ve alışveriş listesi hazırlayın; evde bulunanları kontrol etmeden markete gitmeyin. Ürünleri yalnızca paket fiyatıyla değil, kilogram, litre veya adet başına birim fiyatla karşılaştırın. Kampanyalı ürün gerçekten kullanılmayacaksa tasarruf değildir. Market bütçesini haftalara bölmek, ayın ilk günlerinde fazla harcama yapılmasını önler.
19. Bütçe planına uyamıyorsam nerede hata yapıyorum?
En sık hatalar; bütçeyi tahminlere göre hazırlamak, yıllık giderleri unutmak, esnek harcamalara hiç pay bırakmamak ve gerçekçi olmayan tasarruf hedefi koymaktır. Plan ile gerçekleşen arasındaki farkı başarısızlık olarak görmeyin. Farkın nedenini bulun ve gelecek ayın rakamını düzeltin. İyi bütçe hiç değişmeyen değil, gerçek hayata göre güncellenen bütçedir.
20. Bir ayda ne kadar harcayabileceğimi nasıl hesaplarım?
Net gelirinizden kira, faturalar, temel gıda, ulaşım, sağlık, borç ödemeleri ve o ay ayrılması gereken yıllık gider paylarını çıkarın. Kalan tutarın tamamı serbest harcama değildir; acil durum ve birikim hedefi de bu tutardan ayrılmalıdır. Son kalan tutarı ay içindeki hafta sayısına bölerek haftalık harcama sınırı belirleyebilirsiniz.
Bugün başlayabileceğiniz iki adım
Önce Aylık Bütçe Hesaplama aracıyla gelir-gider dengenizi görün. Ardından Bütçem uygulamasında harcamalarınızı ve yaklaşan ödemelerinizi düzenli takip edin.
Bu içerik genel bilgilendirme amacıyla hazırlanmıştır. Her hanenin gelir, borç ve zorunlu gider yapısı farklıdır; oranları kendi koşullarınıza göre değerlendirin.